Sinimail nº 21 – 24/09/2026
Reforma tributária na construção pesada:
o que o setor precisa saber antes de 2027
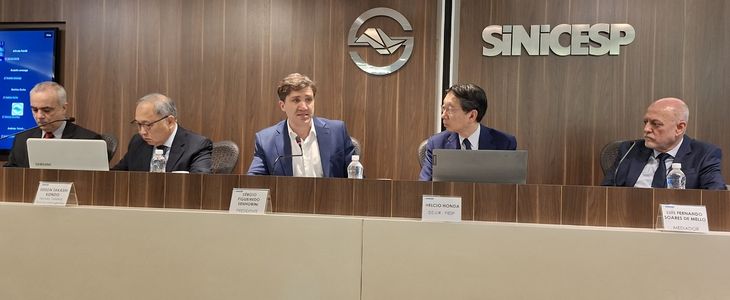
Em evento promovido pelo SINICESP, em 22 de setembro, os tributaristas Helcio Honda e Edson Kondo, da Hondatar Advogados, apresentaram um panorama detalhado dos efeitos da reforma tributária sobre o setor de infraestrutura e construção pesada.
A palestra foi mediada pelo advogado tributarista e consultor tributário do SINICESP, Luís Fernando Soares de Mello. Também esteve presente, Marcelo Almeida, do escritório Honda, Teixeira, Rocha Advogados. O tema teve grande participação presencial e on-line dos representantes das empresas associadas ao Sindicato.
Na abertura do encontro, o presidente do SINICESP, Sérgio Senhorini, disse que todos os setores produtivos do país vêm se preparando para as profundas mudanças que serão implementadas a partir de 2027, com o início das adequações decorrentes da entrada em vigor da Reforma Tributária.
No setor de infraestrutura, essas mudanças representarão uma transformação estrutural significativa no sistema de tributação, com impactos diretos sobre os custos de produção, a tributação incidente sobre materiais e serviços, as estratégias de investimento, o planejamento das empresas e, também, sobre os riscos fiscais, afirmou Senhorini.
Para o presidente do SINICESP, a substituição dos atuais tributos tem, entre seus principais objetivos, a simplificação do sistema tributário, a redução da burocracia e o aumento da transparência. Ao mesmo tempo, porém, esse processo traz novos desafios para as empresas, inclusive diante da possibilidade de alterações na carga tributária e dos impactos que poderão ocorrer em diferentes segmentos da infraestrutura.
O novo desenho do sistema
A mensagem central foi direta: a reforma está programada para 1º de janeiro de 2027 e contar com prorrogação é arriscado e o setor, na avaliação dos palestrantes, tende a sair ganhando, desde que se prepare a tempo.
A reforma substitui cinco tributos (PIS, COFINS, ICMS, ISS e IPI) por um IVA dual: a CBS, de competência da União, e o IBS, compartilhado entre estados, municípios e Distrito Federal. Na prática, é a mesma legislação operada em duas estruturas, uma concessão à desconfiança entre os entes federativos. O IPI não desaparece por completo, pois produtos concorrentes da Zona Franca de Manaus seguem tributados até 2073, e entra em cena o Imposto Seletivo, que não gera crédito e incide sobre bens e serviços considerados nocivos à saúde ou ao meio ambiente.
O marco normativo já está em construção: EC 132/2023, LC 214/2025, LC 227/2026, o Decreto 12.955/2026 (regulamento da CBS) e a Resolução CGIBS 6/2026 (regulamento do IBS). A alíquota de referência terá trava de 26,5% a partir de 2033, mas o governo trabalha com estimativa entre 28% e 29%. Entre 2027 e 2032, os dois sistemas conviverão, período que Helcio Honda definiu como o “inferno astral” das empresas: o novo tributo entra, mas o antigo não cai, e ICMS e ISS só declinam gradualmente a partir de 2029, com redução que depende de cada estado e município.
Os pilares do novo sistema favorecem a indústria de cadeia longa: não cumulatividade plena, cálculo do imposto por fora, legislação única, tributação no destino e fim da guerra fiscal. Para Honda, a indústria como um todo, e especialmente a construção, tende a ganhar com o creditamento integral, enquanto setores de serviço, com pouco crédito a recuperar, tendem a perder.
Porque a construção pesada tende a ganhar
O setor conta com regime específico com cinco vantagens relevantes:
- Redução de 50% da alíquota: com alíquota padrão de 26,5%, o setor tributa a 13,25%.
- Apropriação integral de créditos: insumos, materiais, locação de maquinários e serviços subcontratados geram créditos cheios de IBS e CBS, com exceção da folha de pagamento.
- Rastreabilidade por obra: o tributo fica vinculado ao número da obra e ao CNPJ/CPF do contratante, permitindo controle individualizado de créditos por projeto.
- Regime de caixa: o fato gerador ocorre no recebimento de cada parcela, e não na emissão da nota de medição, o que protege o fluxo de caixa, especialmente em contratos com o poder público, conhecidos pelos atrasos de pagamento.
- Dedução da base de cálculo: é permitido abater da receita bruta o valor do terreno, quando aplicável, e parcelas de incorporação, evitando tributar o custo de oportunidade da terra.
Regimes especiais preservados
Drawback, REPORTO, REIDI e debêntures incentivadas (Leis 12.431/2011 e 14.801/2024) permanecem em vigor. O impacto mais relevante vem do REIDI e do REPORTO: a suspensão de IBS e CBS nas aquisições de máquinas, equipamentos e insumos vinculados a obras de infraestrutura elimina o desembolso de tributos nas compras, zerando o impacto no fluxo de caixa no início do projeto.
No REIDI, bens incorporados à obra ou ao ativo permanente convertem a suspensão em alíquota zero definitiva. A contrapartida é a obrigação acessória: a declaração DeRE ( Declaração de Regimes Específicos) para comprovar as operações e os benefícios.
Simulações na prática
Os palestrantes apresentaram simulações para uma obra de R$ 100 milhões de faturamento com alíquota de 13,25%, gerando R$ 13,25 milhões de IBS/CBS na saída. No cenário A, obra intensiva em insumos (como uma linha de metrô com aduelas pré-moldadas), com R$ 60 milhões de custos creditáveis, os créditos de R$ 15,9 milhões superam o débito e geram saldo credor de R$ 2,65 milhões a recuperar. No cenário B, obra de terraplenagem intensiva em mão de obra, com R$ 20 milhões de insumos e R$ 40 milhões de folha não creditável, o resultado é imposto a recolher de R$ 7,95 milhões. Com o REIDI ativo, o desembolso nas compras cai a zero nos dois cenários, e o imposto de saída passa a ser apurado conforme o recebimento das medições.
O ponto que pode transformar o acúmulo de créditos em ganho real é a promessa do governo de devolver saldos credores em até 60 dias, com o excedente do split payment devolvido em até 3 dias úteis. Se cumprida, ela muda a lógica histórica do setor, que sempre conviveu com créditos acumulados.
Apuração assistida e split payment: a nova operação fiscal
A apuração assistida é uma das maiores mudanças operacionais. O Fisco passa a calcular previamente o saldo devedor ou credor com base nos documentos fiscais emitidos e recebidos.
A pré-apuração é disponibilizada até o dia 15 do mês subsequente, e o contribuinte tem até o último dia útil para validar ou ajustar os valores. O aceite tácito constitui confissão de dívida, com o débito pronto para inscrição em dívida ativa. Por isso, o acompanhamento mensal deixa de ser opcional: a empresa precisa conferir os lançamentos no portal nacional de tributação e corrigir eventuais divergências antes do fechamento.
O split payment, retenção do imposto na liquidação financeira feita pelo banco, entra em 2027 de forma opcional no B2B, depois se torna obrigatório entre empresas e, por fim, alcança o consumidor final. Ele reduz a inadimplência, mas tem custo claro: o desconto de duplicatas passa a incidir sobre o valor líquido do imposto, o que reduz a alavancagem financeira. Além disso, o direito ao crédito fica vinculado ao pagamento do fornecedor, o que transforma o comprador em fiscal do vendedor e exige cuidado redobrado na escolha de fornecedores, sobretudo os do Simples Nacional, cujo crédito transferido é menor.
O dever de casa das empresas
Antes de 31 de dezembro, as empresas precisam de um plano estruturado:
- Equalizar conhecimento: a reforma atinge compras, suprimentos, RH, marketing e financeiro, não apenas o setor fiscal. Todos precisam entender onde o novo tributo chega;
- Criar comitê de acompanhamento: com plano de ação de curto, médio e longo prazo, revisado mensalmente;
- Revisar o saldo credor de PIS/COFINS até 31/12/2026: o saldo é transferido automaticamente para a CBS, mas só se estiver corretamente escriturado. Vale revisar gastos não atingidos pela decadência, aproveitando o conceito ampliado de insumos;
- Apurar o crédito presumido sobre estoques: apropriação até 30/06/2027, em 12 parcelas mensais, exclusiva para compensação com a CBS; 9,25% sobre bens nacionais e o valor efetivamente pago sobre importados, excluído o adicional de 1%;
- Planejar o saldo credor de ICMS: a homologação vai até 31/12/2032 e os créditos remanescentes serão compensados em 240 parcelas, o que recomenda consumir o saldo durante a transição;
- Decidir a opção no Simples Nacional até 30/09/2026: entre regime puro e híbrido. Comprar de empresa do Simples reduz o crédito (exemplo citado: alíquota de 10% na faixa 3 gera crédito de cerca de 4,6%, contra 26,5% de uma empresa do lucro presumido), diferença de cerca de 10% no custo da aquisição;
- Pleitear o ressarcimento de benefícios fiscais: quem tem incentivo de ICMS deve se habilitar ao Fundo de Compensação de Benefícios Fiscais, de R$ 160 bilhões, regulamentado pela Portaria 635/2025, com direito de regresso contra o estado concedente.
Há ainda o impacto sobre preços: com o imposto calculado por fora, a diferença de faturamento pode chegar de 8% a 12% dependendo do setor, e cada empresa precisará decidir entre absorver na margem ou repassar ao cliente. O exemplo citado: um produto de R$ 500 sem imposto sai em nota de cerca de R$ 932 hoje, R$ 890 em 2027 e R$ 700 em 2033, sem considerar inflação.
Oportunidades e pontos de atenção
O saldo final apresentado é positivo, com ressalvas. Entre as oportunidades: estímulo à industrialização e a métodos construtivos modernos, maior aproveitamento de créditos, proteção do fluxo de caixa em situações de inadimplência, redução da cumulatividade e desoneração integral dos bens de capital.
Entre os pontos de atenção: ausência de crédito sobre a folha de pagamento, possibilidade de acúmulo de saldos credores, necessidade de maior controle e segregação de operações, impacto no capital de giro e adequação de processos e controles fiscais.
A conclusão de Helcio Honda e Edson Kondo é que o setor de infraestrutura e construção pesada tem condições de figurar entre os ganhadores da reforma, mas a janela de preparação é curta. Quem não se organizar até janeiro de 2027 vai perder a noção de valores e de custos, e será o mercado, não o governo, quem cobrará a conta.
Novos esclarecimentos
A relevância dos temas discutidos e as transformações a serem geradas nas empresas ainda promovem muitos questionamentos. Nesse sentido, por sugestão do presidente do SINICESP, Sérgio Senhorini, as empresas deverão enviar suas dúvidas ao Sindicato, para a realização de uma rodada específica, em data a ser definida, com a presença dos palestrantes, para o esclarecimento das questões. Se sua empresa tem alguma dúvida, deve encaminhar para o email sinicesp@sinicesp.org.br.